「算力的尽头是电力」——这句被科技圈引用了太多次的话,在 AI 芯片功耗持续攀升、AI 算力密度空前高涨的今天,俨然成为了至理名言。
「算力的尽头是电力」——这句被科技圈引用了太多次的话,在 AI 芯片功耗持续攀升、AI 算力密度空前高涨的今天,俨然成为了至理名言。
国际能源署(IEA)在 2026 年 4 月发布的《能源与人工智能关键问题》报告中测算,全球数据中心用电量将从 2024 年的 415TWh 增至 2030 年的约 945TWh;Gartner 则预测 2026 年全球数据中心电力消耗将达到 565TWh,AI 优化服务器将占其中的 31%,到 2027 年其用电量将超过传统服务器。
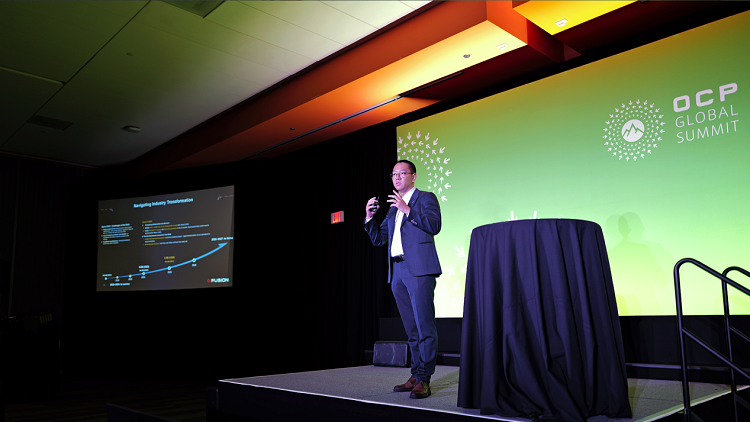
在这样的行业背景下,超聚变国际(xFusion)首次亮相 10 月 12 日于圣何塞开幕的「2026 全球开放计算项目峰会(2026 OCP Global Summit)」,带来智算、超节点组件、800V HVDC 电源系统等最新成果,并由产品管理总监王奇发表了题为《Next-Generation Power & Cooling Solutions》的主题演讲。其向业界传递的核心观点即在于:当 AI 从「技术工具」走向「智能伙伴」,AI 基础设施的衡量基准,正在从「装了多少芯片、服务器」,转向「每一度电、每一焦耳热最终能换来多少真实的商业价值」。

超聚变产品管理总监王奇
正式启航不过五年的超聚变已成为 AI 基础设施市场上的主要玩家,此番更把对于「电」与「热」的深度思考和创新实践摆到了 OCP 这个国际舞台上,再一次印证了其产业洞察力、影响力,以及将概念快速转化为产品方案的行动力。
AI 算力密度飙升,呼唤「电」与「热」突破
作为可能的「最后一次重大技术革命」,AI 正以前所未有的速度重塑一切——谷歌 AI 生成代码的占比在 18 个月内从 25% 升至 75%,新药研发的周期从几年压缩到几个月……随着 AI 从被动问答工具日益演变为能够自主规划、执行任务的智能体,这种变革速度还在不断加快。
AI 的高速发展点燃了 AI 基础设施的建设狂潮。IEA 报告指出,2025 年全球大型科技公司已投入超过 4000 亿美元新建数据中心,2026 年这一数字很可能再增长 75%,科技公司对数据中心的投入规模已超过当前全球油气生产的新增投资额。但在硬币的另一面,AI 算力密度的急剧飙升,正在改写行业叙事。
超聚变在 OCP 演讲中给出的一条演进曲线颇能说明问题:2023 年,主流机柜功率 20kW、单芯片功率 350W;到 2026 年,机柜来到 240kW、芯片冲上 2000W,热密度达到 120W/cm²;而下一代的目标,是兆瓦(MW)级机柜、3000W 以上的芯片,这将带来超过 200W/cm²的热密度。
功率密度的陡增,把三道物理门槛同时推至产业面前。首先是散热,风冷的换热能力存在硬性边界,当热密度越过 200W/cm²之后便再无生存空间;国内对新建大型和超大型数据中心的 PUE 要求降至 1.3 以下,传统风冷架构下 PUE 很难做到 1.2 以下,液冷已从「可选项」变成了「必答题」。其次是供电,40kW 机柜的 54VDC busbar 通流为 850A,如果母线不变,到 1MW 机柜时这一数字将飙升至 20000A 以上;铜损随电流呈平方级增长,当功率从 40kW 提升到 1MW,母线损耗将扩大 625 倍,仅铜排一项就可能白白损耗超过 50kW,相当于每柜白白消耗掉一台服务器的电量。此外,铜互连在 224G 之后逼近物理极限,千卡、万卡规模集群能不能「喂得饱」,越来越依赖光的介入。
从更深层次来看,AI 算力基础设施的衡量基准也在发生变化。曾经,「装机容量」是硬指标,行业习惯用「卖了多少台服务器」论英雄;到了智能体时代,标尺换成了每瓦特能产出多少有效 Token、支撑多少有效业务动作。超聚变由此提出了一条新的 AIDC 价值链:WATT→FLOPS→TOKEN→AGENT→VALUE,它把算力竞争从「硬件军备竞赛」,拉回到了「单位价值产出」的经济学本质。王奇用工厂打比方,瓦特是原材料、浮点运算是机器、Token 是产品、Agent 是工人,最终交付的价值才是营收。而超聚变给自己定的任务,正是优化这条链上的每一环。
如何解题?三大技术创新+一套系统工程
理念的落地,终究要靠产品说话。面向行业痛点与挑战,超聚变的解题思路可以概括为「三大技术创新+一套系统工程」。
在散热革命这条线上,关键词是「100% 原生液冷」:超聚变已实现 100% 液冷技术突破和解决方案规模商用,面向 CPU、xPU、硬盘、内存、电源等高热密度核心部件形成了完整的全液冷产品方案矩阵。三个数字可以勾勒出其卓越能力——2 倍导热率,金刚石-铜复合冷板的等效热导率超过 650W/m·K,约为传统铜材料的两倍;4000W+,低阻微通道设计支持单芯片 4000W 以上的散热,从容覆盖下一代 3000W 级 xPU 需求;400W/cm²,基于热点的非均匀翅片设计,让冷板平均处理能力达到 200W/cm²、局部热流密度达到 400W/cm²以上。
这些能力的背后,离不开液冷解决方案的五类核心材料:石墨烯导热垫、高密度铜铲齿冷板、液态金属 TIM、金刚石冷板、金刚石-铜复合冷板,覆盖了「性价比」到「极限性能」的完整需求。面向未来,超聚变还在布局两相喷淋冷却技术,利用工质「液→气」相变的潜热吸收机制,为更高热流密度的芯片做技术储备。
在供电革命这条线上,关键词是「800V HVDC」:既然大电流是损耗之源,提升电压便成为了唯一选项——超聚变将电压从 54V 升至 800V(约 14.8 倍),电流降至约 1/15,损耗降至约 1/220。其另一大突破口在于第三代功率半导体器件的规模化应用,通过全面采用碳化硅(SiC)和氮化镓(GaN)等宽禁带半导体,将电源转换效率从 92% 升至 95% 以上。从水平到双面再到垂直供电(VPD),超聚变将电源模块直接置于芯片背面,馈电路径缩短约 90%,极大消除了这部分损耗。

此次展出的 800V 供电系统正是这一路线的先行载体,上下分区可灵活配置电源、电容与电池模块,整柜容量最高可做到 1.2MW,能够有效应对功率密度受限、能效损耗严重、电网接入压力大、监管趋严等多重挑战,既可满足当下需求,也为 AIDC 面向兆瓦级时代持续演进提供了必要的支撑。
互连革命这条线上,关键词是「光进铜退」:互连带宽决定大规模集群效率,避免算力因通信瓶颈空转。超聚变在演讲中系统展示了共封装光学和 MicroLED CPO 的技术路径,并提出 224G 正交互连作为铜光过渡期的解决方案。据公开信息披露,超聚变已率先实现 224G 高密高速背板的商用,并同步开展 448G 预研。
超聚变超节点组件采用单面横插架构,满配功率 240kW,支持单柜 128 卡 xPU 互联,并可通过 DAC 扩展实现双柜 256 卡部署。该超节点组件基于开源的 GCC 规范,支持多种超节点算力的兼容部署,目前已有多家 xPU 厂商进入适配开发阶段。
AI 规模化的终极瓶颈在于电网容量,能否实现从「芯片级功率感知」到「电网级容量管理」的「算电协同」,正成为兆瓦级机柜竞争力的「隐形护城河」,这无疑极为考验厂商的系统工程能力。而超聚变依托十几年如一日的根技术积累,已构建起从机柜级电源、68mm 高功率密度电源、通用冗余 CRPS 电源、板级电源到芯片级电源的全系列供配电产品,覆盖从 900W 到兆瓦级供电;同时以「通算、智算、超节点组件」三大主流 IT 产品和解决方案,配合全球供应体系,实现从器件到机柜、再到数据中心的完整设计与交付能力,从而真正将散热、供电、互连三者打造成一个整体。
开放共享是路径,也是最务实产业选择
「经过实战验证的技术,不应锁在单一厂商的抽屉里。」超聚变的开放姿态,与 OCP 社区「开放共享」的底色颇为契合,这或许也是它选择参展的原因之一。
超聚变提出,将以开放标准、开放生态,实现生态共赢,与全球伙伴共同把「算电协同」从概念变为行业可复用、可复制的基础设施能力。从行业视角来看,其逻辑并不复杂:AI 基础设施的规模与复杂度节节攀升,任何单一厂商都无法覆盖全部技术环节;同时,像 800V HVDC 的标准化尚处于早期阶段,OCP 相关规范仍在演进之中,有赖于各方更高效地协同。超聚变此番参展,不仅是在展示技术能力,也是在寻找志同道合的伙伴。
迄今为止,超聚变已加入国内外 60 多个主流产业组织,累计参编 39 项国家及行业标准,并主导《智能计算超节点参考架构》、《整机柜服务器电源框系统通用规范》等国家标准立项,公司生态伙伴数量已突破 3 万家。
「变通者,趋时者也」,智能体时代的「时」,是「电」与「热」的物理约束,也是对算力价值的重新定义,超聚变在 OCP 讲的故事,归根结底正是对这一现实与趋势的回应。而其能否把 AIDC 新价值链条变为产业共识、把创新实践化作助推全球 AI 大发展的动力,时间会给出答案。
来源:互联网